
ครบเครื่องเรื่องกู้ร่วมซื้อบ้านและทาวน์โฮม ใครกู้ร่วมได้บ้าง? ต้องมีเงินเดือนเท่าไหร่?
อยากมีบ้านหรือทาวน์โฮมเป็นของตัวเองสักหลัง แต่พอลองคำนวณรายได้กับราคาบ้านที่สนใจแล้ว กลับพบว่าเงินเดือนของเราคนเดียวอาจไม่เพียงพอที่จะขอสินเชื่อจากธนาคาร แล้วแบบนี้จะทำอย่างไรดี?
การกู้ร่วมซื้อบ้าน อาจเป็นอีกหนึ่งคำตอบ เพราะช่วยนำรายได้ของคนสองคนหรือมากกว่านั้นมาประกอบการพิจารณาสินเชื่อ เพิ่มโอกาสได้รับวงเงินที่เหมาะสมกับราคาบ้านที่ต้องการ
แต่การกู้ร่วมคืออะไร? ใครสามารถกู้ร่วมกับเราได้บ้าง? มีข้อดีและข้อเสียอย่างไร? และหากต้องการซื้อบ้านราคา 2 ล้าน 5 ล้าน หรือ 10 ล้านบาท ผู้กู้ร่วมทั้งสองคนต้องมีเงินเดือนรวมกันเท่าไหร่?
มาทำความเข้าใจเรื่องการกู้ร่วมซื้อบ้านและทาวน์โฮมให้ครบทุกประเด็น ก่อนตัดสินใจยื่นสินเชื่อกัน
กู้ร่วมซื้อบ้านคืออะไร? กู้ร่วมกันได้กี่คน
การกู้ร่วมซื้อบ้าน คือ การที่บุคคลตั้งแต่ 2 คนขึ้นไปร่วมกันยื่นขอสินเชื่อเพื่อซื้อบ้าน ทาวน์โฮม หรือคอนโดมิเนียม โดยธนาคารจะนำรายได้ ภาระหนี้ และความสามารถในการผ่อนชำระของผู้กู้ทุกคนมาพิจารณาร่วมกัน
ตัวอย่างเช่น
- สามีเงินเดือน 25,000 บาท
- ภรรยาเงินเดือน 20,000 บาท
- รายได้รวม 45,000 บาทต่อเดือน
หากทั้งสองคนไม่มีภาระหนี้อื่น การกู้ร่วมอาจช่วยให้มีความสามารถในการขอสินเชื่อมากกว่าการใช้รายได้ของฝ่ายใดฝ่ายหนึ่งเพียงคนเดียว
แล้วกู้ร่วมได้กี่คน?
โดยทั่วไป หลายธนาคารรับผู้กู้ร่วม 2–3 คน แต่จำนวนสูงสุดขึ้นอยู่กับเงื่อนไขของแต่ละธนาคาร จึงควรสอบถามก่อนยื่นขอสินเชื่อ
สิ่งสำคัญคือ ผู้กู้ร่วมทุกคนมีภาระรับผิดชอบหนี้ตามสัญญา ไม่ใช่เพียงการนำชื่อมาเพิ่มรายได้เท่านั้น
ใครสามารถกู้ร่วมซื้อบ้านหรือทาวน์โฮมกับเราได้บ้าง?
การกู้ร่วมไม่ได้หมายความว่าจะสามารถชวนใครก็ได้มายื่นสินเชื่อด้วยกัน เพราะธนาคารมักพิจารณาความสัมพันธ์ระหว่างผู้กู้ร่วมด้วย
สามี–ภรรยา
คู่สมรสที่จดทะเบียนสามารถยื่นกู้ร่วมได้ตามเงื่อนไขของธนาคาร ส่วนคู่ที่ไม่ได้จดทะเบียนสมรส บางธนาคารอาจรับพิจารณาหากมีหลักฐานแสดงความสัมพันธ์
พ่อแม่–ลูก
พ่อหรือแม่สามารถกู้ร่วมกับลูกได้ หากมีคุณสมบัติตามเกณฑ์ของธนาคาร โดยอายุของผู้กู้อาจส่งผลต่อระยะเวลาผ่อนชำระที่ได้รับ
พี่–น้อง
พี่น้องที่มีความสัมพันธ์ทางสายเลือดสามารถยื่นกู้ร่วมได้ตามเงื่อนไขของธนาคาร แม้ใช้นามสกุลต่างกันก็อาจใช้เอกสารยืนยันความสัมพันธ์ประกอบการพิจารณาได้
ญาติหรือบุคคลอื่น
บางธนาคารอาจรับพิจารณาญาติที่มีความสัมพันธ์ตามเงื่อนไขที่กำหนด แต่เพื่อนหรือแฟนที่ไม่มีหลักฐานความสัมพันธ์อาจไม่เข้าเกณฑ์ของธนาคารบางแห่ง
ดังนั้น ก่อนตัดสินใจกู้ร่วม ควรตรวจสอบคุณสมบัติของผู้กู้ทุกคนกับธนาคารที่ต้องการยื่นสินเชื่อ
ข้อดีของการกู้ร่วมซื้อบ้าน มีอะไรบ้าง?
การกู้ร่วมเป็นทางเลือกที่น่าสนใจสำหรับคนที่อยากมีบ้านหลังแรก โดยเฉพาะผู้ที่มีรายได้คนเดียวไม่เพียงพอต่อวงเงินที่ต้องการ
เพิ่มโอกาสได้รับอนุมัติสินเชื่อ
ธนาคารสามารถนำรายได้ของผู้กู้ร่วมมาประกอบการพิจารณา ทำให้มีโอกาสผ่านเกณฑ์ความสามารถในการผ่อนชำระมากขึ้น หากผู้กู้ทุกคนมีประวัติทางการเงินที่ดี
มีโอกาสได้รับวงเงินกู้สูงขึ้น
เมื่อมีรายได้รวมมากขึ้น ก็อาจเลือกซื้อบ้านหรือทาวน์โฮมในระดับราคาที่สูงขึ้นได้ โดยยังต้องพิจารณาภาระหนี้ของผู้กู้ทุกคนด้วย
ช่วยแบ่งเบาภาระค่าใช้จ่าย
ผู้กู้ร่วมสามารถตกลงกันเรื่องการแบ่งค่างวดรายเดือน เช่น ช่วยกันผ่อนตามสัดส่วนรายได้ ทำให้แต่ละคนบริหารค่าใช้จ่ายได้สะดวกขึ้น
มีทางเลือกเรื่องทำเลและประเภทบ้านมากขึ้น
จากเดิมที่อาจมองหาบ้านราคาไม่เกิน 1–2 ล้านบาท การกู้ร่วมอาจช่วยเพิ่มทางเลือกไปสู่ทาวน์โฮมที่มีพื้นที่ใช้สอยมากขึ้น หรือบ้านเดี่ยวที่เหมาะกับการขยายครอบครัว
อย่างไรก็ตาม การกู้ร่วมไม่ได้รับประกันว่าจะได้รับอนุมัติสินเชื่อ เพราะธนาคารยังต้องตรวจสอบเครดิต ภาระหนี้ และคุณสมบัติอื่น ๆ ของผู้กู้ทุกคน
ข้อเสียของการกู้ร่วมซื้อบ้านที่ควรรู้
แม้การกู้ร่วมจะมีข้อดีหลายอย่าง แต่ก็มีความเสี่ยงที่ควรพิจารณาก่อนลงนามในสัญญา
ทุกคนต้องรับผิดชอบหนี้ร่วมกัน
แม้จะตกลงกันว่าจะช่วยผ่อนคนละครึ่ง แต่ในทางสัญญา ผู้กู้ร่วมอาจต้องรับผิดชอบหนี้ทั้งหมด หากอีกฝ่ายไม่สามารถชำระได้
อาจกระทบการขอสินเชื่อในอนาคต
หากต้องการกู้ซื้อรถหรือบ้านอีกหลัง ธนาคารอาจนำภาระหนี้บ้านที่กู้ร่วมอยู่มาพิจารณาด้วย ทำให้ความสามารถในการกู้ครั้งต่อไปลดลง
มีความเสี่ยงหากความสัมพันธ์เปลี่ยนแปลง
กรณีคู่รักเลิกรา หย่าร้าง หรือผู้กู้ร่วมมีความขัดแย้งกัน การจัดการหนี้และกรรมสิทธิ์บ้านอาจมีความซับซ้อน เพราะการแยกทางไม่ได้ทำให้ภาระหนี้ตามสัญญาสิ้นสุดโดยอัตโนมัติ
ต้องตกลงเรื่องกรรมสิทธิ์บ้านให้ชัดเจน
ชื่อผู้กู้ร่วมกับชื่อเจ้าของกรรมสิทธิ์บ้านไม่จำเป็นต้องเหมือนกันทุกกรณี ขึ้นอยู่กับเงื่อนไขธนาคารและการจดทะเบียนกรรมสิทธิ์
ก่อนกู้ร่วมจึงควรตกลงกันให้ชัดเจนว่าใครจะถือกรรมสิทธิ์ ใครรับผิดชอบค่าใช้จ่าย และจะดำเนินการอย่างไรหากต้องการขายบ้านในอนาคต
ถ้าผู้กู้ร่วมผิดนัดชำระ อีกคนจะได้รับผลกระทบหรือไม่?
ได้รับผลกระทบได้ทั้งสองฝ่าย เพราะการกู้ร่วมหมายถึงการรับผิดชอบหนี้ก้อนเดียวกันตามสัญญา
หากผู้กู้ร่วมคนหนึ่งไม่สามารถจ่ายค่างวดตามที่ตกลงกัน อีกคนยังคงมีหน้าที่รับผิดชอบให้มีการชำระหนี้ครบตามสัญญา ไม่ใช่รับผิดชอบเฉพาะส่วนที่ตกลงแบ่งกันเอง
หากปล่อยให้ผิดนัดชำระ อาจเกิดผลกระทบดังนี้
- มีดอกเบี้ยผิดนัดหรือค่าใช้จ่ายตามเงื่อนไขสัญญา
- ประวัติการชำระหนี้ของผู้กู้ร่วมอาจได้รับผลกระทบ
- ความสามารถในการขอสินเชื่อใหม่อาจลดลง
- หากผิดนัดต่อเนื่อง ธนาคารอาจดำเนินการตามกฎหมาย รวมถึงบังคับหลักประกันตามขั้นตอน
แม้มีการขายทอดตลาดบ้านแล้ว หากเงินที่ได้ไม่เพียงพอชำระหนี้ ผู้กู้ร่วมก็อาจยังต้องรับผิดชอบหนี้ส่วนที่เหลือ
ดังนั้น ก่อนกู้ร่วมควรมีเงินสำรองฉุกเฉิน และตกลงแนวทางรับผิดชอบค่างวดร่วมกันให้ชัดเจน
กู้ร่วมซื้อบ้านราคา 1–15 ล้าน ต้องมีเงินเดือนรวมกันเท่าไหร่?
หนึ่งในคำถามสำคัญของคนที่กำลังวางแผนกู้ร่วมคือ หากมีรายได้สองคนรวมกัน จะซื้อบ้านราคาเท่าไหร่ได้บ้าง?
ตารางต่อไปนี้เป็นตัวอย่างคำนวณสำหรับผู้กู้ร่วม 2 คน โดยใช้สมมติฐานดังนี้
- กู้เต็ม 100% ของราคาบ้าน
- ผ่อนชำระ 30 ปี
- อัตราดอกเบี้ยสมมติคงที่ 5% ต่อปี
- กำหนดค่างวดไม่เกินประมาณ 35% ของรายได้รวม
- ผู้กู้ทั้งสองไม่มีภาระหนี้อื่น
ราคาบ้าน | ผ่อนประมาณ/เดือน | เงินเดือนรวมที่ควรมี | ตัวอย่างรายได้ 2 คน |
1 ล้านบาท | 5,400 บาท | 16,000 บาท | 8,000 + 8,000 |
2 ล้านบาท | 10,800 บาท | 31,000 บาท | 16,000 + 15,000 |
3 ล้านบาท | 16,100 บาท | 47,000 บาท | 25,000 + 22,000 |
5 ล้านบาท | 26,900 บาท | 77,000 บาท | 40,000 + 37,000 |
7 ล้านบาท | 37,600 บาท | 108,000 บาท | 55,000 + 53,000 |
10 ล้านบาท | 53,700 บาท | 154,000 บาท | 80,000 + 74,000 |
15 ล้านบาท | 80,600 บาท | 231,000 บาท | 120,000 + 111,000 |
หมายเหตุ: ตารางนี้เป็นตัวอย่างเพื่อวางแผนการเงินเท่านั้น โดยสมมติให้ได้รับวงเงินกู้เต็มราคาบ้าน และใช้อัตราดอกเบี้ยคงที่ตลอด 30 ปี ซึ่งอาจแตกต่างจากสินเชื่อจริง รายได้ที่แสดงไม่ใช่เกณฑ์ขั้นต่ำของธนาคาร การอนุมัติขึ้นอยู่กับรายได้สุทธิ ภาระหนี้ เครดิต อายุผู้กู้ ระยะเวลาผ่อน และราคาประเมินหลักประกัน
ข้อควรรู้: ไม่จำเป็นว่าผู้กู้ร่วมทั้งสองคนต้องมีเงินเดือนเท่ากัน ธนาคารจะพิจารณารายได้และภาระหนี้ของแต่ละคนตามหลักเกณฑ์ที่กำหนด
เลือกบ้านหรือทาวน์โฮมตามงบประมาณกับพาร์ควิลเลจ (Park Village)
เมื่อรู้แล้วว่ารายได้รวมของผู้กู้ร่วมสามารถรองรับค่างวดบ้านได้ประมาณเท่าไหร่ ขั้นตอนต่อไปคือการเลือกบ้านหรือทาวน์โฮมที่เหมาะกับงบประมาณและทำเลที่ต้องการ
พาร์ควิลเลจ (Park Village) มีโครงการที่อยู่อาศัยให้เลือกหลากหลายระดับราคา ตั้งแต่ทาวน์โฮมสำหรับครอบครัวเริ่มต้น ไปจนถึงบ้านเดี่ยวสำหรับครอบครัวที่ต้องการพื้นที่ใช้สอยมากขึ้น โดยสามารถเลือกโครงการให้เหมาะกับรายได้รวมและความพร้อมในการผ่อนชำระของผู้กู้ร่วม
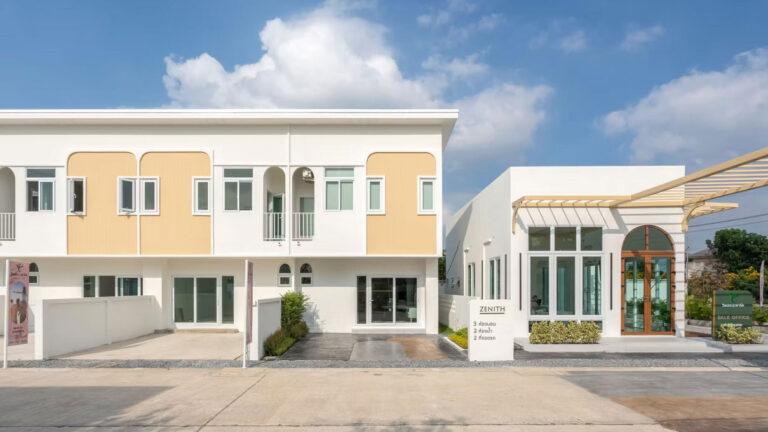
บ้านและทาวน์โฮมราคาไม่เกิน 5 ล้านบาท
สำหรับคู่รักหรือครอบครัวที่กำลังวางแผนกู้ร่วมซื้อบ้านหลังแรก และต้องการบ้านในงบประมาณไม่เกิน 5 ล้านบาท พาร์ควิลเลจมีโครงการให้เลือกหลายทำเล ได้แก่
โครงการ | ทำเล | ราคาเริ่มต้น |
วิลเลจแอทพาร์ค ชัยพฤกษ์–345 | นนทบุรี | 2.39 ล้านบาท |
วิลเลจแอทพาร์ค ราชพฤกษ์–กาญจนาภิเษก | นนทบุรี | 2.69 ล้านบาท |
บ้านงามเจริญ ดิ เอลิแกนซ์ | บางละมุง พัทยา | 1.65 ล้านบาท |
บ้านงามเจริญ 22 | บ่อวิน–หนองกลางดง | 1.49 ล้านบาท |
บ้านงามเจริญ 23 | บ้านฉาง–หาดพลา | 1.39 ล้านบาท |
บ้านงามเจริญ 23 Pool Villa | บ้านฉาง | 2.99 ล้านบาท |
สนใจทาวน์โฮมนนทบุรี?
สำหรับผู้ที่ทำงานในกรุงเทพฯ หรือกำลังมองหาบ้านในโซนบางใหญ่–บางบัวทอง สามารถเลือกชม โครงการทาวน์โฮมนนทบุรี ของพาร์ควิลเลจ ซึ่งมีทั้งทำเลชัยพฤกษ์–345 และราชพฤกษ์–กาญจนาภิเษก
สนใจบ้านหรือทาวน์โฮมในชลบุรี–ระยอง?
สำหรับผู้ที่ทำงานในพื้นที่ EEC หรือกำลังมองหาบ้านใกล้แหล่งงาน สามารถเลือกชม ทาวน์โฮมพัทยา–ศรีราชา และ โครงการบ้านฉาง ซึ่งมีทั้งทาวน์โฮมและพูลวิลล่าให้เลือกตามงบประมาณ
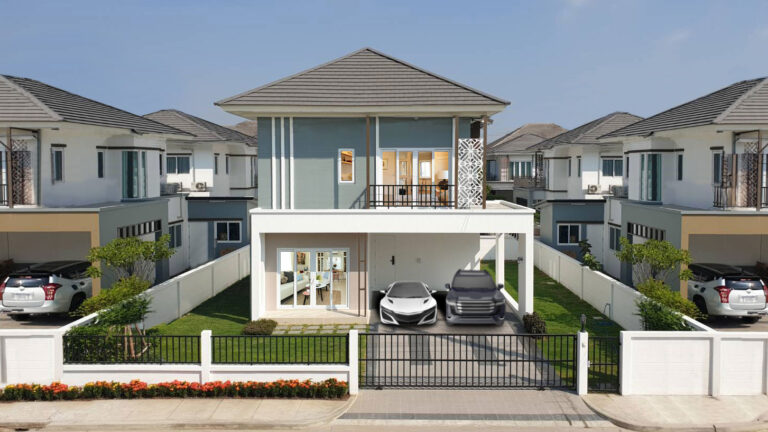
บ้านเดี่ยวราคา 5 ล้านบาทขึ้นไป
สำหรับครอบครัวที่มีรายได้รวมสูงขึ้นและต้องการพื้นที่ใช้สอยมากกว่าเดิม พาร์ควิลเลจยังมีโครงการบ้านเดี่ยวในทำเลพระราม 2
บ้านงามเจริญ พาร์ค อเวนิว บ้านเดี่ยวหลังใหญ่ในย่านพระราม 2 บริเวณซอยอนามัยท่าข้าม เชื่อมต่อถนนเลียบทางด่วนกาญจนาภิเษก ราคาเริ่มต้นประมาณ 9.8 ล้านบาท เหมาะกับครอบครัวที่ต้องการพื้นที่อยู่อาศัยและความเป็นส่วนตัวมากขึ้น
เลือกชมรายละเอียดได้ที่ โครงการบ้านเดี่ยวพระราม 2
เลือกบ้านที่ใช่ ในงบประมาณที่เหมาะกับคุณ
ไม่ว่าจะเป็นการกู้ร่วมซื้อทาวน์โฮมหลังแรกในงบไม่เกิน 5 ล้านบาท หรือการขยับขยายไปสู่บ้านเดี่ยวสำหรับครอบครัว สิ่งสำคัญคือการเลือกบ้านที่เหมาะกับรายได้รวม ทำเลที่ต้องการ และความสามารถในการผ่อนชำระระยะยาว
พาร์ควิลเลจพร้อมให้คุณเลือกบ้านตามงบประมาณและรูปแบบการใช้ชีวิต ด้วยโครงการที่หลากหลายทั้งในกรุงเทพฯ ปริมณฑล ชลบุรี และระยอง
เลือกชมโครงการบ้านและทาวน์โฮมทั้งหมดของ Park Village เพื่อค้นหาบ้านที่ตอบโจทย์คุณและครอบครัว
หมายเหตุ: ราคาเป็นราคาเริ่มต้นที่แสดงบนเว็บไซต์โครงการ อาจเปลี่ยนแปลงตามแบบบ้าน ยูนิต และโปรโมชั่น กรุณาสอบถามราคาปัจจุบันก่อนตัดสินใจ