
เงินเดือนเท่านี้ กู้บ้านได้เท่าไหร่กันน้า? พร้อมสูตรคำนวณวงเงินกู้ซื้อบ้านและทาวน์โฮม
อยากมีบ้านหรือทาวน์โฮมเป็นของตัวเองสักหลัง แต่พอเริ่มมองหาราคาบ้านก็อดสงสัยไม่ได้ว่า เงินเดือนที่เรามีอยู่ จะกู้ซื้อบ้านได้เท่าไหร่กันนะ? เงินเดือน 15,000 บาท ซื้อบ้านล้านต้น ๆ ได้ไหม? หรือถ้าเงินเดือน 30,000–50,000 บาท จะสามารถซื้อบ้านราคา 2–3 ล้านบาทได้หรือเปล่า?
จริง ๆ แล้ว การกู้ซื้อบ้านไม่ได้ขึ้นอยู่กับเงินเดือนเพียงอย่างเดียว แต่ธนาคารยังพิจารณาภาระหนี้ที่มีอยู่ ประวัติการชำระหนี้ อายุผู้กู้ และระยะเวลาผ่อนชำระด้วย
สำหรับใครที่กำลังวางแผนซื้อบ้านหลังแรก วันนี้เรามีสูตรคำนวณวงเงินกู้บ้านแบบง่าย ๆ พร้อมตารางเปรียบเทียบเงินเดือนกับราคาบ้านที่อาจกู้ได้ เพื่อช่วยให้วางแผนเลือกบ้านหรือทาวน์โฮมได้เหมาะกับงบประมาณมากขึ้น
ธนาคารดูอะไรบ้าง ก่อนอนุมัติสินเชื่อบ้าน?
ก่อนจะคำนวณว่าเงินเดือนเท่านี้กู้บ้านได้เท่าไหร่ เรามาทำความเข้าใจกันก่อนว่าธนาคารพิจารณาปัจจัยอะไรบ้าง
- รายได้ต่อเดือน: ทั้งเงินเดือนและรายได้ประจำอื่น ๆ ที่มีหลักฐานชัดเจน
- ภาระหนี้ปัจจุบัน: เช่น ค่าผ่อนรถ สินเชื่อส่วนบุคคล และภาระชำระบัตรเครดิต
- ประวัติเครดิต: พฤติกรรมการชำระหนี้ที่ผ่านมาและประวัติการค้างชำระ
- อายุผู้กู้: มีผลต่อระยะเวลาผ่อนชำระที่ธนาคารสามารถให้ได้
- ราคาประเมินบ้าน: ธนาคารอาจอนุมัติวงเงินตามราคาประเมินหลักประกันและเกณฑ์สินเชื่อ ไม่ใช่ราคาขายเต็มจำนวนเสมอไป
ดังนั้น แม้คนสองคนจะมีเงินเดือนเท่ากัน ก็อาจได้รับอนุมัติวงเงินกู้ต่างกันได้
สูตรคำนวณเงินเดือน กู้บ้านได้เท่าไหร่?
เราสามารถลองคำนวณความสามารถในการผ่อนบ้านเบื้องต้นได้ด้วยตัวเอง โดยเริ่มจากหาจำนวนเงินที่สามารถนำมาผ่อนบ้านได้ในแต่ละเดือน
ขั้นตอนที่ 1 คำนวณค่างวดบ้านที่เหมาะสม
ค่างวดบ้านต่อเดือน = (รายได้ต่อเดือน × 35%) − ภาระหนี้รายเดือนที่มีอยู่
ตัวอย่างเช่น หากมีเงินเดือน 30,000 บาท และไม่มีภาระหนี้อื่น
30,000 × 35% = 10,500 บาทต่อเดือน
หมายความว่า สามารถตั้งงบประมาณสำหรับผ่อนบ้านไว้ประมาณ 10,500 บาทต่อเดือน
แต่ถ้ามีภาระผ่อนรถอยู่เดือนละ 4,000 บาท ก็จะเหลืองบสำหรับผ่อนบ้านประมาณ 6,500 บาทต่อเดือน
ตัวเลข 35% นี้เป็นเพียงแนวทางวางแผนการเงินแบบระมัดระวัง ไม่ใช่เกณฑ์ตายตัวที่ทุกธนาคารใช้อนุมัติสินเชื่อ
ขั้นตอนที่ 2 คำนวณวงเงินกู้บ้าน
เมื่อรู้แล้วว่าสามารถผ่อนบ้านได้เดือนละเท่าไหร่ ก็สามารถประมาณวงเงินกู้ได้ด้วยสูตรต่อไปนี้
วงเงินกู้โดยประมาณ = (ค่างวดบ้านต่อเดือน ÷ 5,368) × 1,000,000
สูตรนี้สมมติให้ผ่อนชำระ 30 ปี และมีอัตราดอกเบี้ยคงที่ 5% ต่อปี โดยเงินกู้ 1 ล้านบาทจะมีค่างวดประมาณ 5,368 บาทต่อเดือน
หากสามารถผ่อนบ้านได้เดือนละ 10,500 บาท
(10,500 ÷ 5,368) × 1,000,000 = ประมาณ 1.96 ล้านบาท
นั่นหมายความว่า ผู้ที่มีเงินเดือน 30,000 บาท และไม่มีภาระหนี้อื่น อาจใช้วงเงินประมาณ 1.96 ล้านบาทเป็นจุดเริ่มต้นในการวางแผนเลือกซื้อบ้านได้
อย่างไรก็ตาม ราคาบ้านที่ซื้อได้จริงอาจสูงกว่าวงเงินกู้หากมีเงินดาวน์ และวงเงินที่ธนาคารอนุมัติจริงอาจแตกต่างจากตัวเลขนี้
ตารางเงินเดือนเท่านี้ กู้ซื้อบ้านได้ประมาณกี่ล้าน?
สำหรับใครที่ไม่อยากคำนวณเอง ลองดูตารางเปรียบเทียบเงินเดือนกับวงเงินกู้บ้านเบื้องต้นได้เลย
เงินเดือน | งบผ่อนบ้าน/เดือน | วงเงินกู้โดยประมาณ |
15,000 บาท | 5,250 บาท | 0.98 ล้านบาท |
20,000 บาท | 7,000 บาท | 1.30 ล้านบาท |
25,000 บาท | 8,750 บาท | 1.63 ล้านบาท |
30,000 บาท | 10,500 บาท | 1.96 ล้านบาท |
35,000 บาท | 12,250 บาท | 2.28 ล้านบาท |
40,000 บาท | 14,000 บาท | 2.61 ล้านบาท |
50,000 บาท | 17,500 บาท | 3.26 ล้านบาท |
60,000 บาท | 21,000 บาท | 3.91 ล้านบาท |
80,000 บาท | 28,000 บาท | 5.22 ล้านบาท |
100,000 บาท | 35,000 บาท | 6.52 ล้านบาท |
150,000 บาท | 52,500 บาท | 9.78 ล้านบาท |
หมายเหตุ: คำนวณจากการผ่อนบ้านไม่เกิน 35% ของรายได้ ไม่มีภาระหนี้อื่น ระยะเวลากู้ 30 ปี และอัตราดอกเบี้ยสมมติคงที่ 5% ต่อปี ตัวเลขเป็นเพียงการประเมินเพื่อวางแผน ไม่ใช่วงเงินที่ธนาคารรับประกันว่าจะอนุมัติ
ถ้ามีภาระหนี้อยู่แล้ว จะกู้ซื้อบ้านได้ไหม?
หลายคนอาจสงสัยว่าถ้ายังผ่อนรถหรือมีหนี้บัตรเครดิตอยู่ จะสามารถยื่นกู้ซื้อบ้านได้หรือไม่
คำตอบคือ ยังสามารถยื่นขอสินเชื่อได้ แต่ภาระหนี้เดิมจะส่งผลต่อความสามารถในการผ่อนบ้านและวงเงินที่ธนาคารพิจารณา
ตัวอย่างเช่น หากมีเงินเดือน 40,000 บาท
- งบผ่อนหนี้รวมตามสมมติฐาน 35% เท่ากับ 14,000 บาท
- มีภาระผ่อนรถเดือนละ 5,000 บาท
- เหลืองบสำหรับผ่อนบ้านประมาณ 9,000 บาทต่อเดือน
เมื่อคำนวณด้วยสูตรเดิม จะมีวงเงินกู้โดยประมาณ 1.68 ล้านบาท ซึ่งน้อยกว่ากรณีไม่มีภาระหนี้
ดังนั้น หากกำลังวางแผนซื้อบ้านในอีกไม่กี่เดือนข้างหน้า การลดภาระหนี้ที่มีอยู่ก่อนยื่นสินเชื่ออาจช่วยเพิ่มความสามารถในการกู้ได้
เงินเดือนคนเดียวไม่พอ กู้ร่วมซื้อบ้านได้ไหม?
หากคำนวณแล้วพบว่าเงินเดือนของตัวเองยังไม่เพียงพอสำหรับราคาบ้านที่ต้องการ การกู้ร่วมซื้อบ้าน อาจเป็นอีกหนึ่งทางเลือก
การกู้ร่วมคือการนำรายได้ของผู้กู้ตั้งแต่ 2 คนขึ้นไปมาประกอบการพิจารณาสินเชื่อ เช่น สามีภรรยา พ่อแม่กับลูก หรือพี่น้อง ตามเงื่อนไขของแต่ละธนาคาร
ข้อดีคืออาจช่วยเพิ่มโอกาสได้รับวงเงินกู้สูงขึ้น แต่ผู้กู้ร่วมทุกคนต้องรับผิดชอบหนี้ตามสัญญาด้วย
หากสนใจแนวทางนี้ ควรศึกษาคุณสมบัติผู้กู้ร่วม ภาระหนี้ และกรรมสิทธิ์บ้านให้ครบถ้วนก่อนตัดสินใจ
กู้บ้านให้ผ่านง่ายขึ้น ต้องเตรียมตัวอย่างไร?
เมื่อทราบวงเงินกู้โดยประมาณแล้ว สิ่งสำคัญคือการเตรียมความพร้อมทางการเงินก่อนยื่นสินเชื่อจริง
รักษาประวัติการชำระหนี้ให้ดี ชำระหนี้ตรงเวลาและหลีกเลี่ยงการค้างชำระ เพราะธนาคารจะพิจารณาประวัติเครดิตประกอบการอนุมัติ
ลดภาระหนี้ที่ไม่จำเป็น โดยเฉพาะหนี้ที่มีค่างวดสูง เพื่อให้มีเงินเหลือสำหรับผ่อนบ้านมากขึ้น
เตรียมหลักฐานรายได้ให้พร้อม เช่น สลิปเงินเดือน หนังสือรับรองเงินเดือน รายการเดินบัญชีย้อนหลัง หรือเอกสารรายได้สำหรับผู้ประกอบอาชีพอิสระ
สำรองเงินสำหรับค่าใช้จ่ายเพิ่มเติม ไม่ว่าจะเป็นเงินดาวน์ ค่าธรรมเนียมวันโอน ค่าตกแต่งบ้าน ค่าส่วนกลาง และค่าใช้จ่ายฉุกเฉิน
เปรียบเทียบสินเชื่อจากหลายธนาคาร โดยดูทั้งดอกเบี้ยช่วงโปรโมชั่น ดอกเบี้ยหลังหมดโปรโมชั่น ระยะเวลาผ่อน และเงื่อนไขอื่น ๆ ไม่ควรพิจารณาเฉพาะค่างวดช่วงแรก
รู้วงเงินกู้แล้ว เลือกบ้านและทาวน์โฮมตามงบกับ Park Village
เมื่อคำนวณแล้วว่าเงินเดือนของเราสามารถรองรับค่างวดบ้านได้ประมาณเท่าไหร่ ก็ถึงเวลาเลือกบ้านที่เหมาะกับงบประมาณและทำเลที่ต้องการ
พาร์ควิลเลจ (Park Village) มีโครงการบ้านและทาวน์โฮมให้เลือกหลายระดับราคา ทั้งสำหรับผู้ที่กำลังมองหาบ้านหลังแรก และครอบครัวที่ต้องการขยับขยายพื้นที่อยู่อาศัย
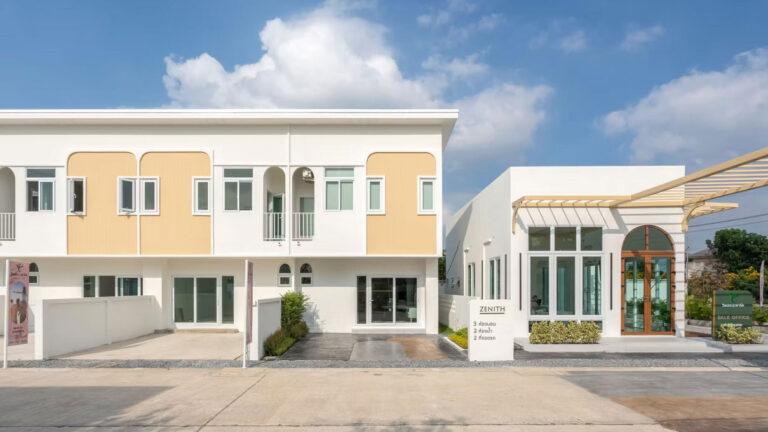
บ้านและทาวน์โฮมราคาไม่เกิน 5 ล้านบาท
สำหรับผู้ที่ต้องการบ้านในงบไม่เกิน 5 ล้านบาท สามารถเลือกชมโครงการในหลายทำเล ได้แก่
โครงการ | ทำเล | ราคาเริ่มต้นโดยประมาณ |
วิลเลจแอทพาร์ค ชัยพฤกษ์–345 | นนทบุรี | 2.39 ล้านบาท |
วิลเลจแอทพาร์ค ราชพฤกษ์–กาญจนาภิเษก | นนทบุรี | 2.69 ล้านบาท |
บ้านงามเจริญ ดิ เอลิแกนซ์ | บางละมุง พัทยา | 1.65 ล้านบาท |
บ้านงามเจริญ 22 | บ่อวิน–หนองกลางดง | 1.49 ล้านบาท |
บ้านงามเจริญ 23 | บ้านฉาง–หาดพลา | 1.39 ล้านบาท |
บ้านงามเจริญ 23 Pool Villa | บ้านฉาง | 2.99 ล้านบาท |
สำหรับผู้ที่สนใจบ้านในโซนบางใหญ่–บางบัวทอง สามารถเลือกชม โครงการทาวน์โฮมนนทบุรี ซึ่งมีทำเลชัยพฤกษ์–345 และราชพฤกษ์–กาญจนาภิเษก
ส่วนผู้ที่กำลังมองหาบ้านในภาคตะวันออก สามารถเลือกชม โครงการทาวน์โฮมพัทยา และ โครงการบ้านฉางใกล้สนามบินอู่ตะเภา เพื่อเปรียบเทียบทำเลและแบบบ้านที่เหมาะกับงบประมาณ
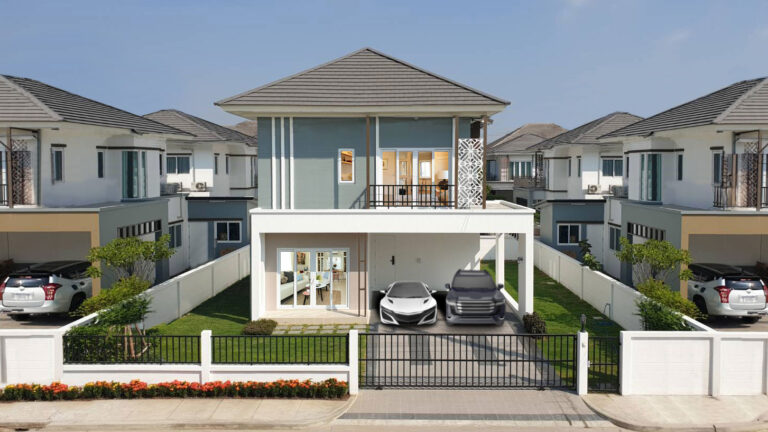
บ้านเดี่ยวราคา 5 ล้านบาทขึ้นไป
สำหรับครอบครัวที่มีงบประมาณสูงขึ้นและต้องการพื้นที่ใช้สอยมากกว่าเดิม สามารถเลือกชม บ้านงามเจริญ พาร์ค อเวนิว โครงการบ้านเดี่ยวในย่านพระราม 2 บริเวณซอยอนามัยท่าข้าม ราคาเริ่มต้นประมาณ 9.8 ล้านบาท
ดูรายละเอียดเพิ่มเติมได้ที่ โครงการบ้านเดี่ยวพระราม 2
ไม่ว่าเงินเดือนของคุณจะอยู่ในช่วงไหน การเลือกบ้านที่เหมาะกับรายได้ ภาระหนี้ และความสามารถในการผ่อนระยะยาว คือจุดเริ่มต้นสำคัญของการมีบ้านอย่างมั่นคง
เลือกชมโครงการบ้านและทาวน์โฮมจาก Park Village เพื่อค้นหาบ้านที่ตอบโจทย์งบประมาณและรูปแบบการใช้ชีวิตของคุณ
หมายเหตุ: ราคาโครงการเป็นราคาเริ่มต้นโดยประมาณจากข้อมูลที่มี ควรตรวจสอบราคา โปรโมชั่น และสถานะการขายปัจจุบันกับโครงการก่อนเผยแพร่หรือใช้ประกอบการตัดสินใจ