
กู้ซื้อบ้าน/ทาวน์โฮมหลังแรกต้องทำอย่างไร? 7 ขั้นตอนสำหรับมือใหม่ พร้อมคำนวณค่างวดบ้าน 1–10 ล้าน
การซื้อบ้านหรือทาวน์โฮมหลังแรกเป็นหนึ่งในการตัดสินใจครั้งสำคัญของชีวิต โดยเฉพาะคนที่ยังไม่เคยยื่นกู้สินเชื่อบ้านมาก่อน อาจมีคำถามมากมาย เช่น กู้ซื้อบ้านต้องเริ่มอย่างไร? เงินเดือนเท่าไหร่ถึงซื้อบ้านได้? บ้านราคา 2 ล้าน หรือ 5 ล้าน ต้องผ่อนเดือนละเท่าไหร่?
ไม่ว่าคุณกำลังมองหาทาวน์โฮมสำหรับเริ่มต้นครอบครัว หรือบ้านเดี่ยวสำหรับอยู่อาศัยในระยะยาว การเตรียมความพร้อมทางการเงินตั้งแต่ต้นจะช่วยให้เลือกบ้านได้เหมาะกับรายได้ และลดความเสี่ยงจากการผ่อนบ้านเกินกำลัง
บทความนี้จะพาไปทำความเข้าใจ 7 ขั้นตอนการกู้ซื้อบ้านหลังแรก พร้อมตัวอย่างค่างวดและเงินเดือนที่ควรมี สำหรับบ้านราคาตั้งแต่ 1 ล้านบาทไปจนถึง 10 ล้านบาทขึ้นไป
1. ประเมินรายได้และภาระหนี้ก่อนเลือกซื้อบ้าน
ก่อนเริ่มดูโครงการบ้าน ควรตรวจสอบรายได้ประจำ ภาระหนี้ และค่าใช้จ่ายในแต่ละเดือน เพื่อประเมินว่าคุณสามารถผ่อนบ้านได้ประมาณเท่าไหร่
แนวทางวางแผนการเงินเบื้องต้นคือ ควรกำหนดภาระผ่อนหนี้รวมไว้ประมาณ 30–35% ของรายได้ต่อเดือน เพื่อให้ยังมีเงินเพียงพอสำหรับค่าใช้จ่ายประจำและเงินออม
ตัวอย่างเช่น หากมีเงินเดือน 30,000 บาท และไม่มีภาระหนี้อื่น อาจวางแผนค่างวดบ้านไว้ประมาณ 9,000–10,500 บาทต่อเดือน
แต่หากมีภาระผ่อนรถหรือบัตรเครดิตอยู่แล้ว ต้องนำยอดผ่อนเหล่านั้นมาคำนวณร่วมด้วย
ทั้งนี้ ธนาคารแต่ละแห่งมีเกณฑ์ประเมินความสามารถในการชำระหนี้แตกต่างกัน
2. บ้านราคา 1 ล้าน 2 ล้าน 5 ล้าน และ 10 ล้าน ต้องผ่อนเดือนละเท่าไหร่?
ก่อนเลือกซื้อบ้าน ควรทราบค่างวดรายเดือนโดยประมาณ เพื่อประเมินว่ารายได้ปัจจุบันสามารถรองรับการผ่อนชำระได้หรือไม่
ตัวอย่างตารางต่อไปนี้ใช้สมมติฐานเดียวกันเพื่อให้เปรียบเทียบได้ง่าย ได้แก่
- กู้เต็ม 100% ของราคาบ้าน
- ระยะเวลาผ่อน 30 ปี
- อัตราดอกเบี้ยสมมติคงที่ 5% ต่อปี
- ค่างวดบ้านไม่เกินประมาณ 1 ใน 3 ของรายได้
- ไม่มีภาระหนี้อื่น
ราคาบ้าน | ค่างวดประมาณ/เดือน | รายได้ต่อเดือนที่ควรมี |
1 ล้านบาท | 5,400 บาท | 16,200 บาท |
2 ล้านบาท | 10,800 บาท | 32,400 บาท |
3 ล้านบาท | 16,100 บาท | 48,300 บาท |
5 ล้านบาท | 26,900 บาท | 80,700 บาท |
7 ล้านบาท | 37,600 บาท | 112,800 บาท |
10 ล้านบาท | 53,700 บาท | 161,100 บาท |
15 ล้านบาท | 80,600 บาท | 241,800 บาท |
หมายเหตุ: ตัวเลขเป็นการประมาณเพื่อวางแผนทางการเงิน ไม่ใช่เกณฑ์อนุมัติจริงของธนาคาร อัตราดอกเบี้ยสินเชื่อบ้านสามารถเปลี่ยนแปลงได้ตามช่วงเวลา และวงเงินที่อนุมัติขึ้นอยู่กับคุณสมบัติผู้กู้
ตัวอย่างการเลือกบ้านตามระดับราคา
บ้านราคา 1 ล้านบาท
เหมาะกับผู้ที่กำลังเริ่มต้นทำงานหรือผู้ซื้อบ้านหลังแรกที่ต้องการควบคุมค่าใช้จ่ายรายเดือน โดยควรพิจารณาทำเลและสภาพบ้านร่วมด้วย
บ้านหรือทาวน์โฮมราคา 2 ล้านบาท
เหมาะกับคนทำงานหรือครอบครัวเริ่มต้นที่ต้องการพื้นที่อยู่อาศัยมากขึ้น โดยเฉพาะผู้ที่มีรายได้มั่นคงและสามารถวางแผนผ่อนชำระในระยะยาวได้
บ้านราคา 5 ล้านบาท
เหมาะกับครอบครัวที่ต้องการพื้นที่ใช้สอยเพิ่มขึ้น และมีความพร้อมทางการเงินสำหรับทั้งค่างวดบ้านและค่าใช้จ่ายในการดูแลรักษา
บ้านราคา 10 ล้านบาทขึ้นไป
เหมาะกับผู้ที่มีรายได้สูงหรือครอบครัวที่ต้องการบ้านขนาดใหญ่ โดยควรวางแผนเงินดาวน์ เงินสำรอง และสภาพคล่องทางการเงินอย่างรอบคอบ
3. เตรียมเงินดาวน์และค่าใช้จ่ายก่อนโอนบ้าน
แม้ธนาคารบางแห่งอาจอนุมัติวงเงินสินเชื่อได้สูงตามเงื่อนไข แต่ผู้ซื้อควรเตรียมเงินสำรองสำหรับค่าใช้จ่ายอื่น ๆ ด้วย เช่น
- เงินจองและเงินทำสัญญา
- เงินดาวน์หรือส่วนต่างจากวงเงินสินเชื่อ
- ค่าประเมินหลักประกัน
- ค่าธรรมเนียมการโอนและค่าจดจำนอง
- ค่าประกันอัคคีภัยและประกันอื่นที่เลือกทำ
- ค่าเฟอร์นิเจอร์และค่าใช้จ่ายในการย้ายเข้า
ตัวอย่างเช่น หากซื้อบ้านราคา 2 ล้านบาท และธนาคารอนุมัติสินเชื่อ 90% ของราคาบ้าน ผู้ซื้อจะต้องเตรียมเงินส่วนต่างประมาณ 200,000 บาท รวมถึงค่าใช้จ่ายอื่น ๆ ที่เกี่ยวข้อง
การสอบถามค่าใช้จ่ายทั้งหมดจากโครงการก่อนจองบ้าน จะช่วยให้วางแผนงบประมาณได้แม่นยำยิ่งขึ้น
4. ตรวจสอบเครดิตและลดภาระหนี้ก่อนยื่นกู้
ธนาคารจะพิจารณาประวัติการชำระหนี้ รายได้ และภาระทางการเงินของผู้ขอสินเชื่อ
ก่อนยื่นกู้ควรตรวจสอบข้อมูลเครดิตของตนเอง ชำระหนี้ให้ตรงเวลา และหลีกเลี่ยงการสร้างภาระหนี้ใหม่โดยไม่จำเป็น
สำหรับผู้ที่มีหนี้บัตรเครดิตหรือสินเชื่อรถยนต์ ไม่ได้หมายความว่าจะกู้ซื้อบ้านไม่ได้ แต่ยอดผ่อนเหล่านี้อาจส่งผลต่อวงเงินสินเชื่อที่ธนาคารอนุมัติ
หากมีภาระหนี้สูง ควรวางแผนลดหนี้ก่อนยื่นกู้ เพื่อเพิ่มความพร้อมทางการเงิน
5. เตรียมเอกสารสำหรับกู้ซื้อบ้านหลังแรก
เอกสารที่ธนาคารใช้พิจารณาอาจแตกต่างกันตามอาชีพและประเภทสินเชื่อ
สำหรับพนักงานประจำ
- บัตรประชาชนและเอกสารส่วนตัว
- สลิปเงินเดือนหรือหนังสือรับรองเงินเดือน
- รายการเดินบัญชีธนาคารย้อนหลังตามที่กำหนด
- เอกสารการจองหรือซื้อขายบ้าน
สำหรับเจ้าของธุรกิจหรืออาชีพอิสระ
- บัตรประชาชนและเอกสารส่วนตัว
- รายการเดินบัญชีธนาคาร
- เอกสารแสดงรายได้และการประกอบธุรกิจ
- เอกสารภาษีหรือหลักฐานทางการเงินอื่น ๆ
การเตรียมเอกสารให้ครบตั้งแต่ต้นจะช่วยให้กระบวนการพิจารณาสินเชื่อดำเนินไปได้สะดวกขึ้น
6. เปรียบเทียบสินเชื่อบ้านและอัตราดอกเบี้ย
การเลือกสินเชื่อบ้านไม่ควรพิจารณาเฉพาะอัตราดอกเบี้ยปีแรก เพราะบางธนาคารมีโปรโมชั่นดอกเบี้ยต่ำในช่วงเริ่มต้น ก่อนปรับเป็นอัตราลอยตัวในปีถัดไป
สิ่งที่ควรเปรียบเทียบ ได้แก่
- อัตราดอกเบี้ยเฉลี่ย 3 ปีแรก
- อัตราดอกเบี้ยหลังหมดโปรโมชั่น
- ค่างวดรายเดือนในแต่ละช่วง
- ระยะเวลาผ่อนชำระสูงสุด
- ค่าธรรมเนียมและเงื่อนไขเกี่ยวกับสินเชื่อ
- เงื่อนไขการชำระคืนก่อนกำหนด
สำหรับผู้ที่มีรายได้ไม่เพียงพอในการกู้คนเดียว อาจพิจารณาการกู้ร่วมกับบุคคลที่ธนาคารอนุญาต โดยต้องเข้าใจภาระผูกพันตามสัญญาสินเชื่อร่วมกันด้วย
7. ตรวจรับบ้านก่อนโอนกรรมสิทธิ์
เมื่อธนาคารอนุมัติสินเชื่อแล้ว ขั้นตอนต่อไปคือการตรวจสอบสภาพบ้านก่อนรับโอน
ผู้ซื้อควรตรวจสอบระบบไฟฟ้า ระบบประปา พื้น ผนัง ประตู หน้าต่าง หลังคา และรายละเอียดอื่น ๆ ให้ตรงตามแบบบ้านและข้อตกลง
หากพบข้อบกพร่องควรแจ้งโครงการเพื่อดำเนินการแก้ไขและตรวจสอบความเรียบร้อยก่อนรับมอบ
เมื่อบ้านพร้อมแล้ว จึงดำเนินการทำสัญญาสินเชื่อ จดจำนอง และโอนกรรมสิทธิ์ตามขั้นตอน
เลือกบ้านหลังแรกตามทำเลและงบประมาณกับพาร์ควิลเลจ (Park Village)
เมื่อรู้แล้วว่ารายได้ของเราสามารถกู้ซื้อบ้านได้ในระดับราคาเท่าไหร่ ขั้นตอนต่อไปคือการเลือกบ้านที่เหมาะกับงบประมาณ ทำเล และรูปแบบการใช้ชีวิต เพราะบ้านที่ดีไม่จำเป็นต้องเป็นบ้านราคาแพงที่สุด แต่ควรเป็นบ้านที่อยู่สบาย เดินทางสะดวก และสามารถผ่อนชำระได้อย่างเหมาะสมในระยะยาว
พาร์ควิลเลจ (Park Village) ผู้พัฒนาโครงการที่อยู่อาศัยที่มีประสบการณ์กว่า 36 ปี มีบ้านและทาวน์โฮมให้เลือกในหลากหลายทำเลและระดับราคา เพื่อตอบโจทย์ทั้งผู้ซื้อบ้านหลังแรกและครอบครัวที่ต้องการขยับขยายพื้นที่อยู่อาศัย
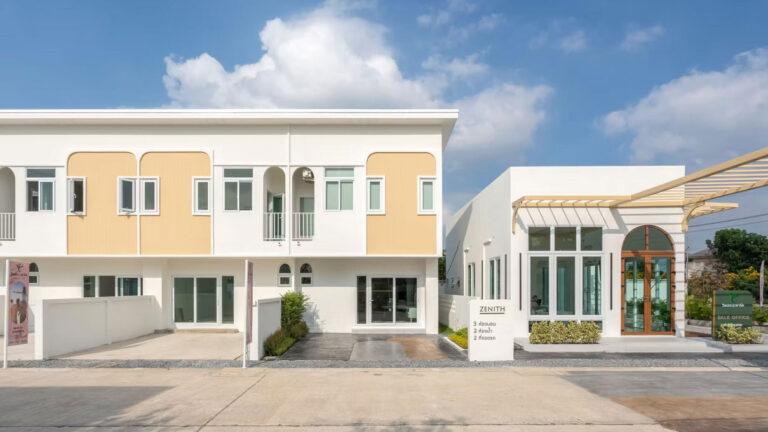
ทาวน์โฮมนนทบุรี สำหรับคนเริ่มต้นสร้างครอบครัว
สำหรับผู้ที่กำลังมองหาบ้านหลังแรกในทำเลนนทบุรี พาร์ควิลเลจมี โครงการทาวน์โฮมนนทบุรี ในโซนชัยพฤกษ์–345 ซึ่งเชื่อมต่อการเดินทางไปยังพื้นที่บางบัวทองและทำเลใกล้เคียงได้
โครงการวิลเลจแอทพาร์ค ชัยพฤกษ์–345 มีราคาเริ่มต้นที่ประมาณ 2.39 ล้านบาท เหมาะสำหรับผู้ที่ต้องการทาวน์โฮมในงบประมาณระดับ 2–3 ล้านบาท พร้อมพื้นที่ใช้สอยสำหรับการเริ่มต้นครอบครัว
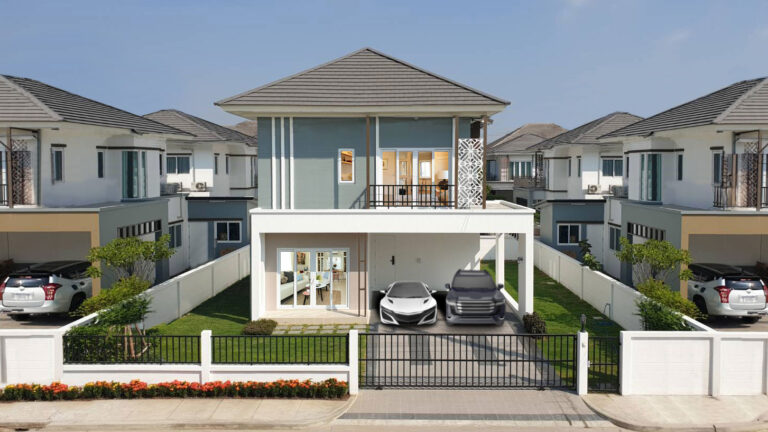
บ้านเดี่ยวพระราม 2 สำหรับครอบครัวที่ต้องการพื้นที่มากขึ้น
สำหรับผู้ที่ต้องการบ้านขนาดใหญ่ มีพื้นที่ใช้สอยและความเป็นส่วนตัวมากขึ้น สามารถเลือกชม โครงการบ้านเดี่ยวพระราม 2 ของพาร์ควิลเลจได้เช่นกัน
โครงการบ้านงามเจริญ พาร์ค อเวนิว ตั้งอยู่ในย่านพระราม 2 บริเวณซอยอนามัยท่าข้าม เชื่อมต่อถนนเลียบทางด่วนกาญจนาภิเษก มีราคาเริ่มต้นประมาณ 9.8 ล้านบาท เหมาะกับครอบครัวที่กำลังมองหาบ้านเดี่ยวหลังใหญ่เพื่อการอยู่อาศัยในระยะยาว
ไม่ว่าคุณจะกำลังมองหาทาวน์โฮมหลังแรกในนนทบุรี หรือบ้านเดี่ยวสำหรับครอบครัวในย่านพระราม 2 พาร์ควิลเลจมีโครงการให้เลือกตามทำเลและงบประมาณที่เหมาะกับคุณ
เลือกชมโครงการและสอบถามรายละเอียดเพิ่มเติมได้ที่ เว็บไซต์พาร์ควิลเลจ (Park Village) เพื่อเริ่มต้นค้นหาบ้านที่ตอบโจทย์การใช้ชีวิตของคุณและครอบครัว